Produtor Rural Pessoa Física
Folder PRODUTOR RURAL PESSOA FÍSICA
Segurado especial é a pessoa física, residente no imóvel rural ou em aglomerado urbano ou rural próximo a ele que, individualmente ou em regime de economia familiar, seja proprietário, usufrutuário, possuidor, assentado, parceiro ou meeiro outorgados, comodatário ou arrendatário que explora atividade agropecuária, em área de até 4 (quatro) módulos fiscais; ou quando em área igual ou inferior a 4 (quatro) módulos fiscais ou atividade seringueira ou pesqueira artesanal, sem auxílio de empregados permanentes.
Poderá utilizar-se de empregados contratados por prazo, em épocas de safra, à razão de no máximo 120 (cento e vinte) pessoas/dia no ano civil, em períodos corridos ou intercalados ou, ainda, por tempo equivalente em horas de trabalho.
Contribuinte individual é aquele proprietário ou não que desenvolve, em área urbana ou rural, a atividade agropecuária (agrícola, pastoril ou hortifrutigranjeira), a qualquer título, em caráter permanente ou temporário, em área superior a 4 (quatro) módulos fiscais; ou quando em área igual ou inferior a 4 (quatro) módulos fiscais ou atividade pesqueira, com auxílio de empregados permanentes ou por intermédio de prepostos.
- deve fazer sua inscrição no CAEPF no Portal e-Cac, por meio do sítio da RFB na internet, no endereço receita.fazenda.gov.br ou por meio do Portal do e-Social, no endereço portal.esocial.gov.br/;
- deve migrar a matrícula CEI para o Cadastro de Atividades Econômicas da Pessoa Física (CAEPF);
- informar no eSocial as remunerações pagas, devidas ou creditadas aos seus segurados empregados, trabalhadores avulsos e contribuintes individuais, bem como o valor da sua produção comercializada com adquirente domiciliado no exterior (exportação); consumidor pessoa física, no varejo, outro produtor rural pessoa física e destinatário incerto ou quando não comprovar formalmente o destino da produção;
- guardar os documentos que comprovem o exercício da atividade rural para apresentá-los por ocasião do requerimento de benefício.
- aposentadoria programada (aposentadoria por tempo de contribuição*/aposentadoria por idade);
- aposentadoria por incapacidade permanente;
- aposentadoria por idade do trabalhador rural;
- auxílio por incapacidade temporária (auxílio-doença);
- salário-maternidade;
- auxílio-reclusão;
- pensão por morte.
Obs.: Nomenclatura dos benefícios alterada conforme Decreto nº 10.410/2020.
(*) O segurado especial não faz jus à aposentadoria por tempo de contribuição, salvo se contribuir facultativamente na forma do art. 199 do Decreto 3.048/99.
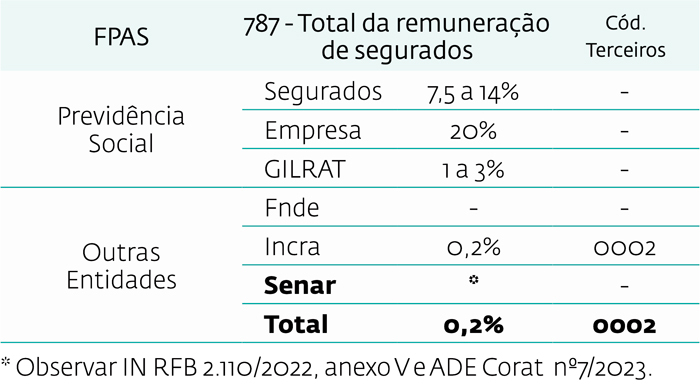
A base de cálculo da contribuição é incidente sobre o valor da receita bruta da comercialização da sua produção, substituindo as contribuições patronais (20% + GILRAT).
- 1,5% – distribuída da seguinte forma:
- 1,2% Previdência Social
- 0,1% GILRAT
- 0,2% Serviço Nacional de Aprendizagem Rural - Senar
Comercialização da produção rural do produtor pessoa física no eSocial
O produtor rural pessoa física e o segurado especial devem registrar no evento S-1260 – Comercialização da Produção Rural Pessoa Física (eSocial) o valor da receita bruta da comercialização da produção rural própria e dos subprodutos e resíduos quando comercializar com:
- adquirente domiciliado no exterior (exportação);
- consumidor pessoa física, no varejo;
- outro produtor rural pessoa física;
- outro segurado especial;
- pessoa jurídica, na qualidade de adquirente,
- consumidora ou consignatária; (não obrigatório)
- pessoa física não produtora rural, quando adquire
- produção para venda, no varejo ou consumidor
- pessoa física; (não obrigatório)
- destinatário incerto ou quando não houver
- comprovação formal do destino da produção.
Embora haja casos em que não seja obrigatório o envio do evento S-1260 pelo produtor rural pessoa física, esse ato auxiliará o segurado especial, na forma definida pelo INSS, no reconhecimento dos seus direitos previdenciários.
Remuneração e pagamento no eSocial
A informação declarada como folha de pagamento no eSocial servirá de base para os cálculos da contribuição previdenciária, FGTS e IRRF, que deve ser informada em um só evento, o S-1200 – Remuneração do Trabalhador vinculado ao Regime Geral da Previdência Social.
Situação “Sem Movimento”
O produtor rural pessoa física, contribuinte individual e segurado especial, está dispensado de enviar eSocial “sem movimento”, sendo desnecessário o envio dos eventos S-1000 e S-1299.
Observar ADE Corat nº 7/2023.
Aquisição de Produção Rural
O valor mensal da aquisição da produção rural é informado na EFD-Reinf, por meio de registro do evento R-2055 – Aquisição de Produção Rural.
O adquirente de produção, do produtor rural pessoa física (contribuinte individual) que optou por recolher sobre a folha de salários, além de prestar a informação na EFDReinf, por meio de registro do evento R-2055, deverá efetuar o recolhimento da contribuição destinada ao Senar, com base no valor comercializado, por meio de Darf.
Observar ADE Corat nº 7/2023.
Quem está obrigado a informar:
- pessoas jurídicas em geral (pública ou privada), inclusive optantes pelo Simples Nacional, associação e cooperativa, operadoras do PNAE, órgãos públicos, entidades filantrópicas, quando efetuarem aquisição de produtos rurais de pessoa física (contribuinte individual ou segurado especial) independentemente de as operações terem sido realizadas diretamente com o produtor ou com intermediário pessoa física;
- pessoa física (intermediário) que adquire produção de produtor rural pessoa física ou de segurado especial para venda no varejo a consumidor final pessoa física, outro produtor rural pessoa física – contribuinte individual ou segurado especial;
- Entidades inscritas no Programa de Aquisição de Alimentos (PAA), como a Conab e prefeituras, quando as mesmas efetuarem a aquisição de produtos rurais no âmbito do programa, de produtor rural pessoa física ou pessoa jurídica.
Data de Envio das informações e do pagamento
O envio das informações (no ambiente do eSocial) deve ocorrer até o dia 15 de cada mês, com o prazo prorrogado para o próximo dia útil, caso a data limite coincida com um dia não útil. No caso do Segurado Especial, o prazo deve ser antecipado para o dia útil anterior.
O pagamento da guia do FGTS e das contribuições previdenciárias e dos terceiros será até o dia 20 do mês seguinte.
O pagamento deverá ser antecipado para o dia útil imediatamente anterior quando não houver expediente bancário.
- Equipara-se ao empregador rural pessoa física o consórcio simplificado de produtores rurais, definido no art. 25A da Lei nº 8.212/1991.
- Produção rural: é produto de origem animal ou vegetal, em estado natural ou submetido a processos de beneficiamento ou de industrialização rudimentar, bem como os subprodutos e os resíduos obtidos por esses processos.
- O evento deve ser informado ainda:
- na dação em pagamento, na permuta, no ressarcimento, na indenização ou na compensação feita com produtos rurais pelo produtor rural com adquirente, consignatário, cooperativa ou consumidor;
- no arremate de produção rural em leilões e praças, exceto se os produtos não integrarem a base de cálculo das contribuições, como a arrematação de produtos rurais de origem mineral.
- nos contratos de compra para entrega futura, onde o fato gerador de contribuições dar-se-á na data de emissão da respectiva nota fiscal, independentemente da realização de antecipações de pagamento.
- São imunes à tributação de contribuição previdenciária e GILRAT as receitas de exportação de produtos rurais, em decorrência da disposição contida no inciso I do § 2º do art. 149 da Constituição Federal. A imunidade não se aplica à contribuição devida ao Serviço Nacional de Aprendizagem Rural (Senar), por se tratar de contribuição de interesse das categorias profissionais ou econômicas (ADE RFB Codac nº 06/2018).
- Não deve informar no eSocial o produtor rural pessoa física que comercialize apenas produção rural de terceiros, pois, neste caso, não há substituição da contribuição previdenciária.
- As informações devidas pelo produtor rural pessoa física, cujos fatos geradores foram anteriores à implantação do eSocial, continuarão sendo declaradas em GFIP/SEFIP, com matrícula CEI.
- Quando o produtor rural pessoa física contribuinte individual e o segurado especial comercializarem produção rural isenta (de acordo com a Lei nº 13.606/2018) com adquirente produtor rural pessoa física ou segurado especial, deverão enviar o evento S-1260 com ({tpComerc}=7). Nesse caso, a responsabilidade pelo recolhimento do Senar é do produtor rural ou segurado especial vendedor. Todavia, quando a comercialização de produção rural isenta ocorrer com empresa adquirente ou com intermediário Pessoa Física, o produtor rural pessoa física contribuinte individual não é obrigado a enviar este evento e o segurado especial que comercializar, caso opte por enviar este evento, deve fazê-lo usando ({tpComerc}=3. Nesses casos, a responsabilidade pela retenção e pelo recolhimento da contribuição para o Senar é do adquirente, que cumprirá suas obrigações por meio do envio do evento R-2055 na EFD-Reinf.
Produtor Rural Pessoa Física optante por contribuir sobre a Folha de Pagamento
O empregador rural pessoa física poderá optar por recolher a contribuição previdenciária sobre a folha de salários, desde que manifeste sua opção mediante o pagamento da contribuição relativa a janeiro de cada ano, ou à primeira competência subsequente ao início da atividade rural. A opção é irretratável para todo o ano-calendário. Caso opte pelo recolhimento sobre a folha de salários, a base de cálculo da contribuição ao SENAR (Pessoa Física: 0,2%) permanece inalterada, ou seja, sobre a comercialização da produção rural. A contribuição própria desse contribuinte deve ser recolhida por meio de Darf, com prestação da informação no eSocial.
Veja também

Panorama do Agro | Edição 29
21 de agosto 2026

Panorama do Agro | Edição 28
14 de agosto 2026

Panorama do Agro | Edição 27
7 de agosto 2026

Reforma Tributária - Entenda os impactos para o produtor rural
25 de maio 2026

Arremate de Produção Rural em leilões
15 de agosto 2024

Produção Rural Integrada
15 de agosto 2024

Sindicato, Federação e Confederação Patronal Rural
13 de agosto 2024

Prestador de serviços rurais
13 de agosto 2024

MEI Rural
12 de agosto 2024

Pescado
9 de agosto 2024

Órgãos Públicos
9 de agosto 2024

Exportação
8 de agosto 2024